


Evaluare a poziționării României prin indicatori macro-structurali oficiali și semnale recente din cererea de competențe digitale
Inteligența artificială (IA) nu mai este o tehnologie de nișă, ci un factor general de transformare a muncii. Organizația Internațională a Muncii estimează că aproximativ un sfert dintre locurile de muncă la nivel global sunt expuse IA generative, cu o expunere mai ridicată în economiile dezvoltate și concentrată pe activitățile administrative și de birou. Mesajul dominant al cercetării internaționale nu este însă unul de înlocuire masivă, ci de transformare a sarcinilor: majoritatea ocupațiilor își vor schimba conținutul, nu vor dispărea. Pentru România, întrebarea relevantă nu este dacă va fi afectată, ci dacă dispune de capacitatea de adaptare necesară pentru a transforma această expunere în oportunitate.
Prezentul raport propune un index rapid de poziționare europeană, construit pe baza a nouă indicatori macro-structurali oficiali (în principal Eurostat), organizați în patru piloni: capital uman digital, digitalizarea firmelor, structura ocupării și reziliență, respectiv inovare și adaptare instituțională. Scorul fiecărui indicator este calculat ca raport între valoarea României și media UE-27, înmulțit cu 100; pilonii și indicele final sunt medii ale acestor scoruri. Indexul este completat cu un strat exploratoriu de semnal al pieței muncii, bazat pe un sondaj propriu în rândul IMM-urilor și pe date privind cererea de competențe.
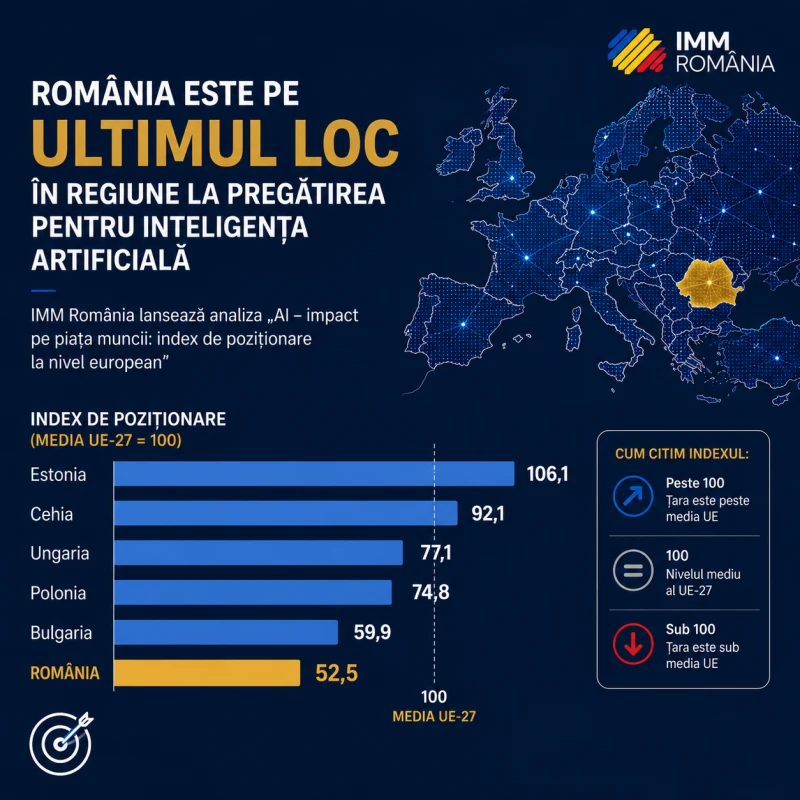
Rezultatul central: România obține un index final de 52,5 din 100 în varianta statistică și de 57,4 în varianta extinsă (care include o rubrică de evaluare a politicilor publice), ceea ce o plasează în categoria „decalaj semnificativ” față de media europeană. Pilonul cel mai solid este structura ocupării și reziliența (76,9), iar cel mai slab este inovarea și adaptarea instituțională (20,5), reflectând cel mai redus nivel al cheltuielilor de cercetare-dezvoltare din Uniune. Digitalizarea firmelor (44,1) și capitalul uman digital (68,3) confirmă un decalaj structural important, dar inegal distribuit.
În comparația regională, România se situează sub toate cele patru țări din grupul de referință din Europa Centrală și de Est — Cehia (92,1), Ungaria (77,1), Polonia (74,8) și Bulgaria (59,9) — și la mare distanță de reperul de bune practici, Estonia (106,1). Stratul de semnal nuanțează însă acest tablou: în sondajul realizat în rândul IMM-urilor membre, 66,1% dintre firme declară că folosesc deja cel puțin un instrument de tip IA, mult peste cele 5,2% înregistrate de statistica oficială. Diferența indică o adopție informală rapidă, neacoperită de indicatorii formali, dar și limitele unui eșantion auto-selectat.
Principala concluzie strategică este că provocarea României nu ține în primul rând de expunerea tehnologică, ci de distribuția inegală a capacității de adaptare între lucrători, firme și instituții. Riscul major este polarizarea: un nucleu de firme și angajați digital-pregătiți avansează rapid, în timp ce o parte importantă a forței de muncă și a microîntreprinderilor rămâne expusă fără mijloace de tranziție. Raportul formulează un set de recomandări concrete de politică publică și pentru IMM-uri, ancorate în calendarul de aplicare a Regulamentului european privind IA.
2. Context european și național
2.1. Cadrul legislativ european
Actul normativ central pentru relația dintre IA și piața muncii este Regulamentul (UE) 2024/1689 privind inteligența artificială („AI Act”), primul cadru juridic orizontal din lume pentru IA. Regulamentul a intrat în vigoare la 1 august 2024 și se aplică etapizat. Abordarea sa este bazată pe risc: obligațiile cresc proporțional cu nivelul de risc al sistemului, de la practici interzise până la sisteme cu risc ridicat supuse unor cerințe stricte de conformitate.
Pentru piața muncii, cele mai relevante prevederi sunt cele privind sistemele de IA cu risc ridicat din domeniul ocupării (Anexa III, pct. 4): instrumentele folosite la recrutare și selecție, la promovare sau încetarea raporturilor de muncă, la alocarea sarcinilor și la monitorizarea ori evaluarea performanței angajaților. Pentru acestea, angajatorii care le utilizează au, între altele, obligația de a informa lucrătorii înainte de punerea în funcțiune (art. 26 alin. 7). De la 2 februarie 2025 se aplică deja interdicția privind recunoașterea emoțiilor la locul de muncă (art. 5), precum și obligația generală de alfabetizare în domeniul IA a personalului (art. 4).
Calendarul de aplicare poate fi sintetizat astfel:
|
Termen |
Obligații care devin aplicabile |
|
1 august 2024 |
Intrarea în vigoare a Regulamentului (UE) 2024/1689. |
|
2 februarie 2025 |
Practici interzise (inclusiv recunoașterea emoțiilor la locul de muncă) și obligația de alfabetizare IA a personalului (art. 4). |
|
2 august 2025 |
Reguli pentru modelele de uz general (GPAI), guvernanță și sancțiuni; termen pentru desemnarea autorităților naționale. |
|
2 august 2026 |
Aplicabilitate generală, inclusiv obligațiile de transparență (art. 50) și o parte din cerințele pentru sistemele cu risc ridicat. |
|
Calendar revizuit (Digital Omnibus) |
Pachetul Digital Omnibus amână unele termene: sistemele cu risc ridicat din Anexa III spre 2 decembrie 2027, cele din Anexa I spre 2 august 2028; marcajul conținutului generat (art. 50 alin. 2) și o nouă interdicție se aplică din 2 decembrie 2026. |
Notă: la momentul redactării, pachetul „Digital Omnibus” a primit un acord politic provizoriu (mai 2026), pe baza unei propuneri a Comisiei Europene din noiembrie 2025; adoptarea formală și textul final pot ajusta aceste termene. Calendarul trebuie tratat ca orientativ și verificat la data utilizării.
2.2. Obligații și instrumente conexe
Dincolo de AI Act, cadrul european relevant pentru piața muncii include:
• Directiva (UE) 2024/2831 privind munca pe platforme — introduce reguli privind managementul algoritmic și transparența sistemelor automate de decizie în relațiile de muncă; termenul de transpunere în dreptul național este 2 decembrie 2026.
• Decizia (UE) 2022/2481 — programul „Deceniul Digital 2030” — fixează ținte pentru 2030: 80% dintre adulți cu competențe digitale de bază, 20 de milioane de specialiști TIC în UE, 75% dintre firme care utilizează cloud, big data sau IA și peste 90% dintre IMM-uri cu un nivel de bază de intensitate digitală. Aceste ținte oferă reperele față de care se citește poziționarea României.
• Regimul de sancțiuni al AI Act — amenzi de până la 35 de milioane EUR sau 7% din cifra de afaceri mondială pentru practicile interzise, cu praguri proporționale pentru IMM-uri și microîntreprinderi, ceea ce face din conformitate o problemă de management al riscului inclusiv pentru firmele mici.
2.3. Cadrul național și stadiul transpunerii
România dispune de o Strategie Națională în domeniul Inteligenței Artificiale 2024–2027, aprobată prin Hotărârea de Guvern nr. 832/2024 (Monitorul Oficial nr. 730 din 25 iulie 2024), care stabilește direcțiile de dezvoltare a ecosistemului IA și atribuie responsabilități de coordonare ministerului de resort și structurilor asociate. Strategia este aliniată conceptual priorităților europene, dar operaționalizarea sa — finanțare, ținte măsurabile, mecanisme de monitorizare — rămâne incompletă.
Pe componenta de guvernanță a AI Act, un memorandum adoptat în martie 2026 a clarificat arhitectura instituțională: rolul de supraveghere a pieței și de punct unic de contact a fost atribuit ANCOM, cu competențe sectoriale pentru autoritățile financiare (ASF, BNR) și pentru protecția datelor (ANSPDCP) în domeniile sensibile, ADR ca autoritate de notificare și DNSC în rol de sprijin. Cu toate acestea, legea națională de punere în aplicare a Regulamentului era încă în pregătire, iar termenul european pentru desemnarea autorităților (2 august 2025) a fost depășit. Acest decalaj de implementare instituțională reprezintă, în sine, un factor de vulnerabilitate pentru pregătirea pieței muncii.
România pornește de la o bază structurală fragilă în privința pregătirii pieței muncii pentru IA. Doar 31,8% dintre persoane au competențe digitale cel puțin de bază, față de o medie UE de 60,4% — cel mai redus nivel din Uniune și sub jumătate față de țările lider. Specialiștii TIC reprezintă 2,7% din ocupare (UE: 5,0%), iar participarea adulților la formare în ultimele patru săptămâni este de 16,2% (UE: 19,8%), apropiată însă de media europeană. Pe absolvenții STEM, România se află aproape de media UE (19,0 față de 22,4 la mia de persoane de 20–29 de ani), ceea ce indică un potențial de ofertă de competențe care nu este însă reținut și valorificat în economie.
La nivelul firmelor, decalajul este mai pronunțat. Doar 44,3% dintre IMM-uri ating un nivel cel puțin de bază de intensitate digitală (UE: 71,4%), iar adopția IA în firmele cu peste 10 angajați era de 5,2% în 2025, față de 19,95% în UE. Adopția cloud (24,9% față de 52,7% în UE) și utilizarea soluțiilor CRM (13,9% față de 28,5%) confirmă o infrastructură digitală de bază insuficient consolidată — premisa absorbției IA.
Evoluția în timp arată însă o accelerare reală a adopției IA, atât în UE, cât și în România, chiar dacă de la baze foarte diferite:
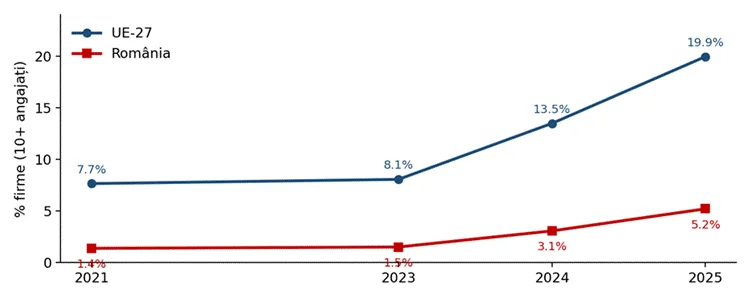
Figura 1. Adopția IA în firmele cu peste 10 angajați, România vs. UE-27, 2021–2025 (% firme). Sursa: Eurostat (isoc_eb_ai).
Între 2021 și 2025, adopția IA a crescut de la 7,7% la aproape 20% în UE și de la 1,4% la 5,2% în România — o creștere de peste trei ori în ambele cazuri, dar care menține un raport constant de aproximativ unu la patru. Decalajul nu se reduce; se reproduce la scară mai mare.
Diferențele sunt foarte mari și între sectoare. Adopția se concentrează în ramurile intensiv informaționale, în timp ce sectoarele tradiționale rămân mult în urmă:
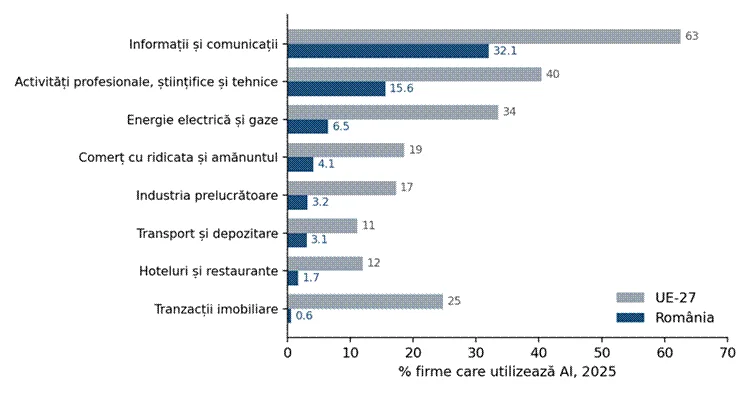
Figura 2. Adopția IA pe sectoare de activitate (NACE), România vs. UE-27, 2025 (% firme). Sursa: Eurostat (isoc_eb_ai).
În sectorul TIC, adopția IA în România ajunge la 32,1% (UE: 62,5%), iar în activitățile profesionale și științifice la 15,6% (UE: 40,4%). În schimb, în comerț (4,1%), industria prelucrătoare (3,2%), transport (3,1%) și HoReCa (1,7%), adopția este marginală. Aceste sectoare concentrează o mare parte din ocuparea românească, ceea ce înseamnă că expunerea la transformarea digitală este ridicată tocmai acolo unde capacitatea de absorbție este cea mai redusă — o sursă structurală de risc de polarizare.
Pentru a poziționa România, raportul folosește un grup de comparație din Europa Centrală și de Est — Bulgaria, Polonia, Ungaria și Cehia — și un reper de bune practici, Estonia. Toate aceste state împărtășesc cu România un punct de plecare post-tranziție, dar au urmat traiectorii diferite de digitalizare.
4.1. Grupul de comparație din Europa Centrală și de Est
Cehia este cel mai avansat membru al grupului, apropiat de media UE pe majoritatea indicatorilor, cu o intensitate digitală a firmelor și o adopție IA solide și o Strategie Națională IA cu orizont 2030 dublată de o „fabrică de IA” în cadrul rețelei europene EuroHPC. Polonia este cea mai mare piață IA din regiune, cu investiții importante în infrastructură de calcul de înaltă performanță și un model lingvistic public (PLLuM); decalajul său principal rămâne pe digitalizarea firmelor mici. Ungaria are o Strategie IA 2020–2030 și o coaliție IA active, performând bine pe ocuparea în sectoare tehnologice, dar mai slab pe adopția IA în firme. Bulgaria pornește de la cel mai redus nivel al competențelor digitale, însă găzduiește INSAIT, un institut de cercetare de vârf creat în parteneriat cu școli politehnice elvețiene, care arată că excelența punctuală este posibilă chiar și pe o bază generală fragilă.
4.2. Estonia ca reper de bune practici
Estonia ilustrează ce înseamnă o adaptare instituțională matură. Cu o strategie IA încă din 2019 (programul „kratt”), servicii publice digitale avansate (asistentul de stat Bürokratt) și un nivel de competențe digitale și de specialiști TIC peste media UE, Estonia obține în acest index un scor final de 106,1, singura țară din comparație aflată peste media europeană. Programul „AI Leap”, lansat în 2025, oferă acces la instrumente de IA pentru zeci de mii de elevi și mii de profesori, în parteneriat public-privat cu marii furnizori de IA — un model de integrare a IA în educație și formare care leagă direct capitalul uman de tehnologie.
Compararea competențelor digitale de bază sintetizează diferența de punct de plecare dintre aceste state și ținta europeană pentru 2030:
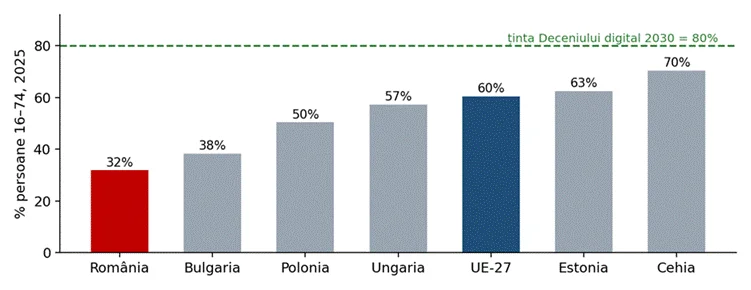
Figura 3. Competențe digitale cel puțin de bază, 2025 (% persoane 16–74), comparativ cu ținta „Deceniul Digital” de 80%. Sursa: Eurostat (isoc_sk_dskl_i21).
Niciuna dintre țările grupului nu atinge ținta de 80%, dar distanțele sunt revelatoare: Cehia (70,4%) și Estonia (62,5%) sunt aproape de media UE, în timp ce România (31,8%) și Bulgaria (38,3%) au de recuperat un decalaj de peste 25 de puncte procentuale. Acesta este, probabil, cel mai important indicator-barieră pentru o adaptare echitabilă la IA.
5.1. Arhitectura indexului
Indexul este organizat pe patru piloni, fiecare răspunzând unei întrebări strategice privind pregătirea pentru IA:
|
Pilon |
Denumire |
Întrebarea la care răspunde |
|
Pilon 1 |
Capital uman digital |
Are România baza de competențe necesară pentru adaptarea la IA? |
|
Pilon 2 |
Digitalizarea firmelor |
Sunt companiile suficient de mature digital pentru a absorbi IA? |
|
Pilon 3 |
Structura ocupării și reziliență |
Cât de rezilientă este structura ocupării în fața automatizării? |
|
Pilon 4 |
Inovare și adaptare instituțională |
Poate sistemul de inovare și de politici să răspundă transformării? |
Cei nouă indicatori cantitativi provin din surse oficiale, în principal Eurostat, și au fost extrași în mai 2026. Toți sunt orientați astfel încât o valoare mai mare să însemne o poziționare mai bună; pilonul 3 este interpretat ca reziliență (inversul vulnerabilității), prin ponderea ocupării în sectoare cu valoare adăugată ridicată și prin productivitate.
|
Pilon |
Indicator |
Sursă (cod) |
An |
|
P1 |
Competențe digitale cel puțin de bază (% pers. 16–74) |
Eurostat isoc_sk_dskl_i21 |
2025 |
|
P1 |
Specialiști TIC (% din ocupare) |
Eurostat isoc_sks_itspt |
2025 |
|
P1 |
Participare adulți la formare (% 18–64, 4 săpt.) |
Eurostat trng_lfse_01 |
2025 |
|
P1 |
Absolvenți STEM la 1.000 pers. 20–29 ani |
Eurostat educ_uoe_grad04 |
2023/24 |
|
P2 |
IMM cu intensitate digitală de bază (% firme 10–249) |
Eurostat isoc_e_dii |
2025 |
|
P2 |
Firme care utilizează IA (% firme 10+) |
Eurostat isoc_eb_ai |
2025 |
|
P3 |
Ocupare în sectoare high-tech (% din ocupare) |
Eurostat htec_emp_nat2 |
2025 |
|
P3 |
Productivitatea muncii pe persoană (UE-27=100) |
Eurostat tesem160 |
2025 |
|
P4 |
Cheltuieli de cercetare-dezvoltare – GERD (% PIB) |
Eurostat rd_e_gerdtot |
2024 |
5.2. Metoda de scorare
Pentru fiecare indicator, scorul se calculează ca valoare țară / valoare media UE-27 × 100. Scorul fiecărui pilon este media aritmetică a indicatorilor săi, iar indicele final este media celor patru piloni. Pragurile de interpretare sunt: sub 70 — decalaj semnificativ; 70–90 — decalaj moderat; 90–110 — aproape de media UE; peste 110 — peste media UE.
Pe lângă varianta strict statistică, raportul calculează și o variantă extinsă, în care pilonul 4 integrează o rubrică calitativă de evaluare a politicilor publice (scor 0–5, raportat la 100), pe baza unor criterii comparabile: existența unei strategii IA, structuri și finanțare dedicate, guvernanța aplicării AI Act, programe de competențe IA și ecosistem/infrastructură. România primește 3 din 5 la această rubrică, sub Cehia, Polonia și Estonia (4–5) și la egalitate cu Ungaria. Varianta extinsă nuanțează ușor scorul, fără a-l domina.
5.3. Rezultatul general și poziționarea comparativă
Tabelul de mai jos prezintă indicii finali pentru toate țările analizate, în ordinea performanței:
|
Țară |
Index final |
Clasificare |
Index extins |
|
Estonia |
106,1 |
Aproape de media UE |
107,5 |
|
Cehia |
92,1 |
Aproape de media UE |
91,9 |
|
Ungaria |
77,1 |
Decalaj moderat |
77,3 |
|
Polonia |
74,8 |
Decalaj moderat |
77,0 |
|
Bulgaria |
59,9 |
Decalaj semnificativ |
60,6 |
|
România |
52,5 |
Decalaj semnificativ |
57,4 |
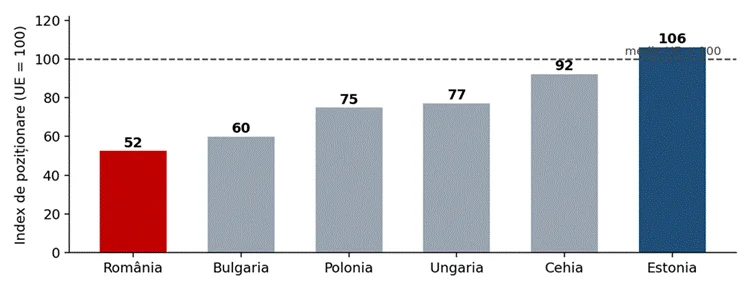
Figura 4. Indexul final de poziționare europeană pe țări (UE-27 = 100). Sursa: calcule proprii pe date Eurostat.
România înregistrează cel mai redus scor din grup. Defalcarea pe piloni pentru toate țările arată însă unde se concentrează decalajul:
|
Țară |
P1 |
P2 |
P3 |
P4 |
Final |
|
Estonia |
116,5 |
109,2 |
110,1 |
88,8 |
106,1 |
|
Cehia |
93,2 |
93,5 |
100,5 |
81,2 |
92,1 |
|
Ungaria |
83,4 |
67,9 |
98,5 |
58,5 |
77,1 |
|
Polonia |
84,5 |
62,3 |
89,6 |
62,9 |
74,8 |
|
Bulgaria |
75,1 |
48,3 |
81,7 |
34,4 |
59,9 |
|
România |
68,3 |
44,1 |
76,9 |
20,5 |
52,5 |
5.4. Profilul României pe piloni
Sintetizând, profilul de poziționare al României este următorul:
|
Pilon |
Scor |
Clasificare |
Interpretare |
|
Capital uman digital |
68,3 |
Decalaj semnificativ |
Baza de competențe există, dar este inegală și insuficient extinsă în populație. |
|
Digitalizarea firmelor |
44,1 |
Decalaj semnificativ |
Absorbția IA este limitată de maturitatea digitală redusă a firmelor. |
|
Structura ocupării și reziliență |
76,9 |
Decalaj moderat |
Productivitatea relativ bună oferă o anumită reziliență, dar ocuparea în sectoare avansate este redusă. |
|
Inovare și adaptare instituțională |
20,5 |
Decalaj semnificativ |
Cel mai redus nivel de cheltuieli C&D din UE; capacitate de răspuns instituțional limitată. |
|
Index final |
52,5 |
Decalaj semnificativ |
Poziționare integrată sub media europeană, cu vulnerabilități concentrate pe firme și inovare. |
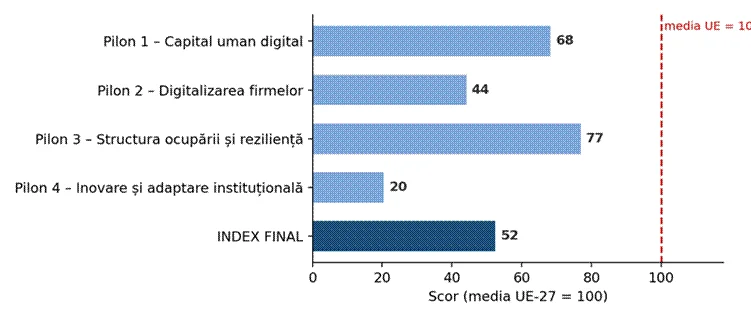
Figura 5. Scorecard România — scoruri pe piloni și index final (UE-27 = 100). Sursa: calcule proprii.
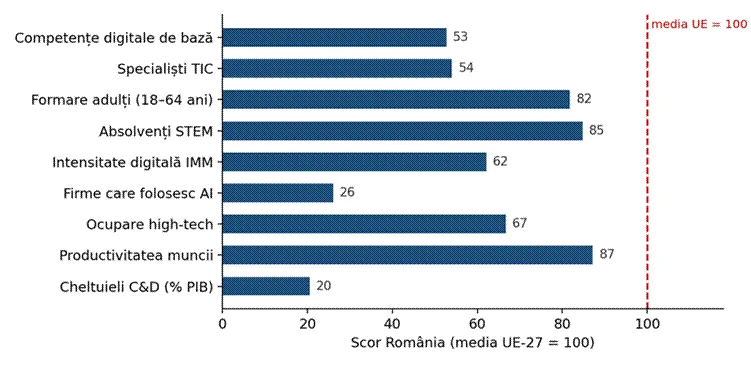
Figura 6. Scorurile celor nouă indicatori ai indexului, România (UE-27 = 100). Sursa: calcule proprii pe date Eurostat.
5.5. Semnalul actual al pieței muncii
Indexul macro-structural este completat cu un strat exploratoriu, menit să verifice dacă datele oficiale subestimează presiunea recentă din piață. Acest strat se bazează pe un sondaj propriu realizat în rândul IMM-urilor (463 de respondenți, octombrie–decembrie 2025) și pe date privind cererea de competențe.
Rezultatul cel mai izbitor este diferența dintre adopția declarată și cea statistică: 66,1% dintre firmele respondente folosesc cel puțin un instrument de tip IA, față de 5,2% în statistica oficială. Utilizările principale sunt în marketing (164 de menționări), creșterea productivității (130), vânzări (117), cercetare-dezvoltare (81) și resurse umane (68). Peste jumătate dintre firme (52,9%) folosesc forme de automatizare, iar 45,4% recurg la analiză de date. Această diferență trebuie citită cu prudență — eșantionul este auto-selectat și înclinat spre firme deja interesate de digitalizare — dar semnalează o adopție informală a IA generative care nu este surprinsă de indicatorii formali.
Pe partea de cerere de competențe, datele agregate privind anunțurile de angajare confirmă centralitatea competențelor transversale și a celor digitale aplicate: pe primele locuri se află competențele personale și disponibilitatea de a învăța, urmate de lucrul în echipă și de competențe digitale precum accesarea și analiza datelor și dezvoltarea de software. Aceste date sunt structurate conform taxonomiei europene a competențelor (ESCO) și reflectă frecvența cu care competențele apar în cererea de pe piața muncii. Rezultatul reprezintă o concluzie preliminară, utilizată ca semnal orientativ; consolidarea sa necesită cercetare suplimentară, pe surse cu acoperire geografică și temporală confirmată.
5.6. Bune practici relevante pentru România
Din experiența țărilor analizate se desprind câteva direcții transferabile:
• Integrarea IA în educație și formare (Estonia, „AI Leap”): parteneriate public-privat care oferă acces structurat la instrumente IA pentru elevi și profesori, legând capitalul uman direct de tehnologie.
• Infrastructură publică de calcul (Polonia, Cehia, Bulgaria, România): „fabricile de IA” din rețeaua EuroHPC oferă IMM-urilor acces la putere de calcul altfel inaccesibilă; România a fost selectată pentru o astfel de facilitate în 2025.
• Excelență în cercetare ca ancoră (Bulgaria, INSAIT): un institut de vârf poate genera competențe și vizibilitate chiar și pe o bază generală fragilă, dacă este conectat la parteneri internaționali.
• Servicii publice digitale ca infrastructură de încredere (Estonia, Bürokratt): maturitatea administrației digitale facilitează adopția în mediul de afaceri și reduce costurile de informare ale firmelor mici.
Pentru IMM-uri, IA și digitalizarea nu schimbă natura constrângerilor structurale — costuri fixe ridicate, acces limitat la finanțare și la informație — dar intervin asupra unor variabile-cheie: productivitate, competențe și conformitate. Sondajul propriu oferă o imagine primară a modului în care firmele românești percep această transformare.
6.1. Impact economic
Efectul perceput al digitalizării este copleșitor de pozitiv: 97,6% dintre firme raportează un impact pozitiv, iar 57,9% îl consideră puternic sau transformativ asupra productivității (41,3% puternic, 16,6% transformativ), restul moderat. Aceasta confirmă, la nivel micro, potențialul de creștere a productivității asociat digitalizării. Principalele obstacole rămân însă costurile (66,7%), accesul la finanțare (39,5%) și deficitul de competențe digitale (30,0%). Investiția în digitalizare este, la mediană, de aproximativ 5% din cifra de afaceri, însă 37,8% dintre firme nu alocă nimic cercetării-dezvoltării digitale, ceea ce indică o adopție preponderent operațională, nu strategică.
6.2. Impact operațional și de competențe
La nivel operațional, principala provocare este capitalul uman. Firmele raportează o dificultate ridicată de recrutare (scor mediu 6,4 din 10; peste jumătate, 51%, dau note de 7 sau mai mari), iar barierele interne în calea digitalizării sunt lipsa de competențe (48,6%), lipsa de timp (47,5%) și rezistența la schimbare (36,1%). Pe nevoile de formare, utilizarea de software și competențele de IA sunt pe primul loc, la egalitate (30,5% fiecare), urmate de securitate cibernetică și competențe de date. Nivelul de pregătire digitală auto-evaluat este preponderent „moderat” (48,6%) sau „avansat” (27,6%), dar 16,2% se declară la nivel minimal — segmentul cel mai expus.
6.3. Impact juridic și de conformitate
Intrarea în vigoare etapizată a AI Act transformă conformitatea într-o problemă reală inclusiv pentru firmele mici, mai ales atunci când acestea utilizează instrumente IA în recrutare, evaluare sau monitorizarea angajaților — situații care intră în categoria de risc ridicat. Principalele riscuri percepute de firme sunt legate de securitatea datelor (58,3%), pierderea de date (45,6%) și costurile neprevăzute (38,2%). Obligațiile de informare a lucrătorilor, de alfabetizare IA a personalului și, în cazul sistemelor cu risc ridicat, de documentare și supraveghere umană presupun resurse pe care multe IMM-uri nu le au încă. Decalajul de transpunere națională adâncește incertitudinea: în absența unor ghiduri clare și a unei autorități pe deplin operaționale, firmele mici riscă fie supra-conformare costisitoare, fie neconformare involuntară.
Concluzie pentru IMM-uri: impactul este, în esență, unul de creștere a oportunităților și a productivității, fără a elimina constrângerile structurale. Beneficiile nu sunt însă uniforme — firmele care dispun de capacitate de adaptare avansează, în timp ce microîntreprinderile fără competențe și fără acces la finanțare riscă să rămână în urmă. Diferența o face sprijinul public țintit.
7.1. La nivel de politici publice
1. Program național de alfabetizare IA pentru forța de muncă, ancorat în obligația art. 4 din AI Act, sub forma unor vouchere de formare pentru IMM-uri și angajați, cu prioritate pentru competențele digitale de bază (acolo unde decalajul de 28 de puncte față de UE este cel mai mare).
2. Operaționalizarea Strategiei Naționale IA 2024–2027: ținte măsurabile, buget multianual dedicat și un mecanism public de monitorizare, pentru a transforma documentul strategic în instrumente concrete.
3. Adoptarea rapidă a legii naționale de punere în aplicare a AI Act și operaționalizarea deplină a autorității de supraveghere (ANCOM), însoțite de ghiduri practice și proporționale pentru IMM-uri privind sistemele cu risc ridicat din domeniul ocupării.
4. Programe active de reconversie prin serviciul public de ocupare, orientate spre sectoarele cu expunere ridicată și capacitate de absorbție redusă (comerț, transport, HoReCa, industrie), pentru a preveni polarizarea pieței muncii.
5. Facilitarea accesului IMM-urilor la infrastructura de IA prin „fabrica de IA” națională din rețeaua EuroHPC și prin scheme de cofinanțare, astfel încât puterea de calcul și expertiza să nu rămână concentrate în firmele mari.
6. Actualizarea periodică a indexului de poziționare, transformându-l dintr-o analiză punctuală într-un instrument anual de monitorizare a progresului față de media UE și față de țintele „Deceniului Digital 2030”.
7.2. Pentru IMM-uri
1. Realizarea unui inventar al utilizărilor de IA și clasificarea lor în funcție de risc (în special instrumentele folosite la recrutare, evaluare sau monitorizare), pentru a anticipa obligațiile de conformitate.
2. Elaborarea unui plan documentat de alfabetizare IA a personalului, proporțional cu dimensiunea firmei, care să acopere atât utilizarea responsabilă, cât și riscurile de securitate a datelor.
3. Introducerea de clauze contractuale cu furnizorii de soluții IA privind conformitatea, transparența și protecția datelor, pentru a transfera și gestiona o parte din riscul juridic.
4. Accesarea schemelor de finanțare și a voucherelor pentru digitalizare și formare, dat fiind că peste 70% dintre firme indică granturile drept principala nevoie de sprijin.
5. Pregătirea din timp pentru termenele 2026–2027: obligațiile de transparență și cele privind sistemele cu risc ridicat devin aplicabile etapizat, iar adaptarea timpurie este mai ieftină decât conformarea de ultim moment.
Prezentul raport propune un index rapid de poziționare, nu o măsurare econometrică definitivă. Scorul sintetic trebuie interpretat ca instrument operațional de poziționare comparativă, cu următoarele limitări:
• Ponderare egală: pilonii și indicatorii au pondere egală, o alegere transparentă, dar convențională; ponderi diferite ar modifica scorul.
• Decalaje temporale: o parte din indicatori (STEM, C&D) provin din 2023–2024; datele oficiale pot subestima dinamica recentă.
• Numărul de indicatori: nouă indicatori oferă robustețe și comparabilitate, dar nu acoperă întreaga complexitate a pregătirii pentru IA.
• Stratul de semnal este exploratoriu: sondajul în rândul IMM-urilor are un eșantion auto-selectat, nereprezentativ statistic, iar analiza cererii de competențe se bazează pe date agregate (taxonomie ESCO) a căror acoperire necesită validare suplimentară. Aceste rezultate reprezintă concluzii preliminare care nuanțează interpretarea, dar nu intră în scorul dur.
• Rubrica de politici (varianta extinsă) implică o doză de evaluare calitativă; ea este folosită ca strat interpretativ, separat de scorul statistic.
În pofida acestor limite, indexul oferă o imagine coerentă și defensabilă a poziționării relative a României și un cadru care poate fi actualizat periodic.
1. Regulamentul (UE) 2024/1689 al Parlamentului European și al Consiliului privind inteligența artificială (AI Act). EUR-Lex
2. Hotărârea de Guvern nr. 832/2024 privind aprobarea Strategiei Naționale în domeniul Inteligenței Artificiale 2024–2027, Monitorul Oficial nr. 730 din 25 iulie 2024. mcid.gov.ro
3. Memorandum privind desemnarea autorităților naționale pentru aplicarea AI Act (ANCOM, ASF, BNR, ANSPDCP, ADR, DNSC), martie 2026.
4. Comisia Europeană — pachetul „Digital Omnibus” privind simplificarea cadrului digital, propunere din 19 noiembrie 2025; acord politic provizoriu, mai 2026.
5. Directiva (UE) 2024/2831 privind îmbunătățirea condițiilor de muncă în cadrul muncii pe platforme. EUR-Lex
6. Decizia (UE) 2022/2481 de instituire a programului de politică „Deceniul Digital 2030”. EUR-Lex
7. Eurostat — baze de date privind societatea informațională, ocuparea și cercetarea (coduri: isoc_sk_dskl_i21, isoc_sks_itspt, trng_lfse_01, educ_uoe_grad04, isoc_e_dii, isoc_eb_ai, htec_emp_nat2, tesem160, rd_e_gerdtot), date extrase în mai 2026. ec.europa.eu/eurostat
8. Organizația Internațională a Muncii (OIM) și NASK — Generative AI and Jobs: A Refined Global Index of Occupational Exposure, Working Paper 140, 2025. ilo.org
9. Comisia Europeană / EuroHPC JU — programul „AI Factories”. digital-strategy.ec.europa.eu
10. Estonia — programul „AI Leap” pentru integrarea IA în educație, 2025. digital-skills-jobs.europa.eu
11. Sondaj privind digitalizarea și adopția IA în rândul IMM-urilor membre, octombrie–decembrie 2025, N = 463. [citare instituțională de confirmat]
12. Date agregate privind cererea de competențe pe piața muncii, pe baza analizei anunțurilor de angajare online clasificate conform taxonomiei europene a competențelor (ESCO); set de date de lucru utilizat în cadrul proiectului.
1. OECD — AI Policy Observatory și rapoarte privind impactul IA asupra ocupării.
2. World Economic Forum — Future of Jobs Report 2025.
3. Stanford HAI — Artificial Intelligence Index Report 2025.
4. CEDEFOP — Skills-OVATE și analize privind cererea de competențe în UE.
5. Comisia Europeană — rapoartele „Deceniul Digital” (state of the Digital Decade) și DESI.
6. Eurofound — studii privind digitalizarea și condițiile de muncă.
7. Mario Draghi — The future of European competitiveness, raport pentru Comisia Europeană, 2024.