


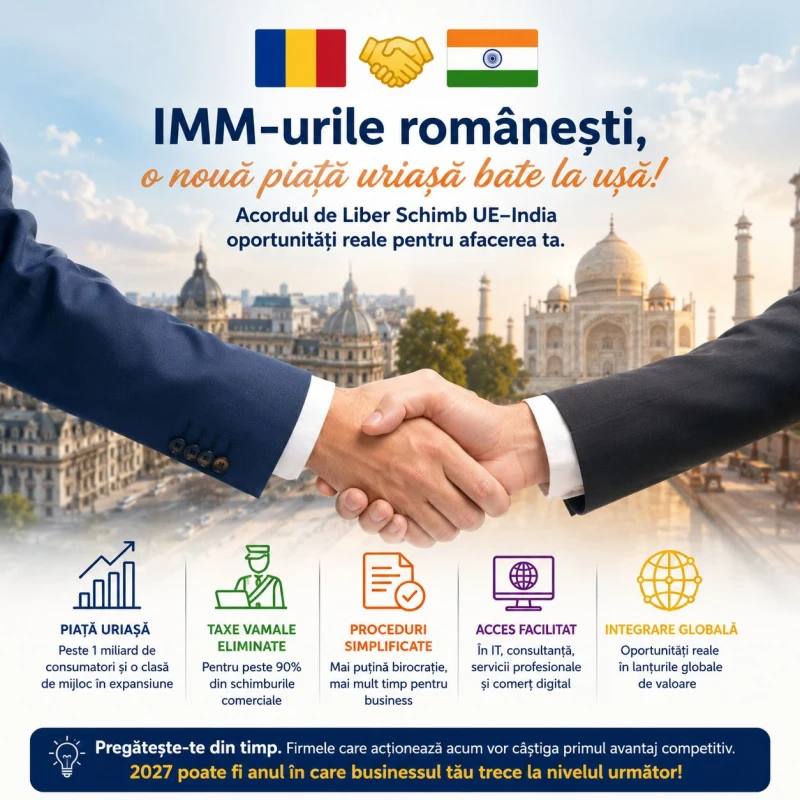
Acces la o piață de 26 de milioane de consumatori pentru IMM-urile românești! Am finalizat analiza noastră despre Acordul de Liber Schimb UE–Australia și avem câteva concluzii importante. După aproape un deceniu de negocieri, Acordul de Liber Schimb dintre Uniunea Europeană și Australia a fost finalizat la nivel politic în 2026, și asta deschide oportunități reale pentru afacerile europene, inclusiv pentru cele din România.
1. Rezumat act normativ și scurt istoric
1.1. Natura acordului
Acordul de liber schimb dintre Uniunea Europeană și India reprezintă un instrument juridic complex, de tip „deep and comprehensive”, care urmărește liberalizarea comerțului bilateral și consolidarea relațiilor economice într-un cadru predictibil și bazat pe reguli comune. Acesta nu se limitează la reducerea tarifelor, ci include și reglementări privind serviciile, investițiile, comerțul digital, proprietatea intelectuală și dezvoltarea durabilă.
Prin amploarea sa, acordul acoperă una dintre cele mai mari zone economice bilaterale din lume, reunind două piețe care însumează aproximativ două miliarde de consumatori și o pondere semnificativă din economia globală.
1.2. Evoluția negocierilor
Negocierile pentru acordul UE–India au fost inițiate în anul 2007, însă au intrat într-o perioadă de stagnare prelungită după 2013, din cauza divergențelor privind accesul pe piață, protecția investițiilor și nivelul de deschidere economică.
Procesul a fost relansat în contextul schimbărilor geopolitice recente, iar în 2026 negocierile au fost finalizate oficial, după aproape două decenii de discuții. Finalizarea acordului reflectă atât convergența intereselor economice, cât și necesitatea ambelor părți de a-și diversifica relațiile comerciale într-un context global caracterizat de tensiuni comerciale și reașezări ale lanțurilor de aprovizionare.
1.3. Relevanța strategică
Acordul UE–India este considerat unul dintre cele mai importante acorduri comerciale ale Uniunii Europene din ultimii ani, fiind descris ca un acord „de referință” prin dimensiunea și impactul său potențial.
India este una dintre economiile cu cea mai rapidă creștere la nivel global, iar consolidarea relației comerciale cu această piață oferă Uniunii Europene oportunități de diversificare și extindere economică. În același timp, acordul contribuie la reducerea dependenței de alte piețe și la creșterea rezilienței economice a UE.
2. Contextul acordului: legislație aplicată, calendar, obligații și termene
2.1. Cadru juridic
Acordul este fundamentat pe politica comercială comună a Uniunii Europene, reglementată prin articolul 207 din Tratatul privind Funcționarea Uniunii Europene. Această politică conferă Uniunii competența exclusivă de a negocia acorduri comerciale internaționale.
Procesul instituțional presupune negocierea de către Comisia Europeană, aprobarea și semnarea de către Consiliu și consimțământul Parlamentului European. În funcție de conținutul final, acordul poate necesita și ratificare la nivelul statelor membre.
2.2. Context economic
Relația comercială UE–India este deja una solidă și în creștere accelerată. Comerțul cu bunuri a atins aproximativ 120 miliarde euro în 2024, reprezentând circa 11,5% din comerțul total al Indiei, ceea ce face din UE principalul partener comercial al acesteia.
În același timp, India este al nouălea partener comercial al Uniunii Europene, cu o pondere de aproximativ 2,4% din comerțul total al UE.
Pe segmentul serviciilor, relația este și mai dinamică. Comerțul bilateral a crescut de la 30,4 miliarde euro în 2020 la 59,7 miliarde euro în 2023, ceea ce indică o accelerare semnificativă a integrării economice în domenii precum IT, servicii profesionale și consultanță.
Această evoluție arată că acordul nu creează o relație economică nouă, ci amplifică una deja consolidată.
2.3. Liberalizarea tarifară și obligațiile comerciale
Acordul prevede o liberalizare comercială extinsă. Uniunea Europeană va elimina tarifele pentru peste 90% din liniile tarifare (91% din valoare), în timp ce India va elimina tarifele pentru 86% din liniile tarifare (93% din valoare).
Dacă sunt incluse și liniile parțial liberalizate, gradul total de liberalizare ajunge la aproximativ:
- 99,3% din comerț pentru UE
- 96,6% din comerț pentru India
În termeni concreți, acest lucru înseamnă eliminarea sau reducerea tarifelor pentru aproape întregul volum al schimburilor comerciale, inclusiv în sectoare industriale și servicii. De asemenea, acordul va genera economii estimate de aproximativ 4 miliarde euro anual pentru companiile europene, prin reducerea taxelor vamale.
2.4. Calendar și termene
După finalizarea negocierilor în ianuarie 2026, acordul a intrat în etapa de revizie juridică și pregătire pentru semnare.
Intrarea în vigoare este condiționată de:
- aprobarea de către Parlamentul European;
- adoptarea de către Consiliul UE;
- finalizarea procedurilor interne în India.
Se estimează că acordul ar putea intra în vigoare în jurul anului 2027, în funcție de durata procesului de ratificare.
3. Stadiul implementării
3.1. Faza actuală
- În prezent, acordul UE–India se află într-o etapă de pre-implementare avansată, ceea ce înseamnă că negocierile politice au fost finalizate, iar conținutul acordului este stabil în linii mari, însă nu produce încă efecte juridice directe în economie.
- Finalizarea negocierilor în ianuarie 2026 marchează trecerea de la o fază de incertitudine politică la una de consolidare juridică și instituțională. În această etapă:
- textul acordului este deja disponibil în versiuni consolidate pentru informare;
- structura capitolelor și obligațiilor este clar definită;
- principalele concesii tarifare și angajamente sectoriale sunt cunoscute.
- Totuși, acordul nu este încă aplicabil, ceea ce înseamnă că:
- tarifele vamale existente continuă să se aplice;
- IMM-urile nu pot beneficia încă de facilități comerciale;
- nu există modificări operaționale în procedurile vamale sau comerciale.
3.2. Pregătirea instituțională
- După încheierea negocierilor, acordul intră într-o etapă esențială, dar adesea subestimată: revizia juridică a textului, cunoscută sub denumirea de „legal scrubbing”.
- Această etapă presupune:
- verificarea coerenței juridice a tuturor capitolelor;
- armonizarea terminologiei între diferite secțiuni ale acordului;
- eliminarea eventualelor ambiguități sau contradicții;
- adaptarea textului la cerințele dreptului UE și ale sistemului juridic indian.
- Având în vedere complexitatea acordului UE–India, care include sute de pagini și multiple anexe tehnice, această etapă poate dura câteva luni bune. În practică, este momentul în care se clarifică detalii critice precum:
- modul exact de aplicare a regulilor de origine;
- formularea obligațiilor privind serviciile și investițiile;
- mecanismele de soluționare a litigiilor.
Deși nu schimbă substanța acordului, această etapă poate influența modul concret în care prevederile vor fi aplicate.
3.3. Procedura de semnare și ratificare
Acordul este considerat unul dintre cele mai avansate din portofoliul UE aflate în faza de finalizare, ceea ce sugerează o probabilitate ridicată de intrare în vigoare.
În același timp, implementarea va fi graduală, în special în ceea ce privește eliminarea tarifelor și deschiderea anumitor sectoare sensibile.
3.4. Pregătirea instituțională la nivel european și național
În paralel cu procesul de ratificare, are loc o etapă de pregătire instituțională, care este critică pentru implementarea efectivă a acordului.
La nivel european, aceasta include:
- dezvoltarea ghidurilor de implementare;
- adaptarea sistemelor informatice vamale;
- crearea platformelor de informare pentru operatorii economici.
La nivel național, statele membre trebuie să:
- adapteze legislația secundară, acolo unde este necesar;
- pregătească autoritățile vamale pentru noile reguli;
- dezvolte mecanisme de informare pentru IMM-uri.
Această etapă este adesea invizibilă în analiza publică, dar are un impact direct asupra eficienței implementării.
3.5. Pregătirea mediului de afaceri
Un element esențial al stadiului actual este pregătirea mediului de afaceri, în special a companiilor care intenționează să beneficieze de acord.
În această fază, companiile încep să:
- analizeze structura tarifară și calendarele de reducere;
- identifice oportunități sectoriale;
- evalueze cerințele de conformitate pentru piața indiană;
- stabilească parteneriate comerciale.
În practică, companiile mari sunt cele care reacționează cel mai rapid, în timp ce IMM-urile tind să întârzie această etapă, ceea ce reduce capacitatea lor de a beneficia de acord imediat după intrarea în vigoare.
3.6. Perspective de implementare efectivă
Pe baza experienței acordurilor comerciale anterioare ale UE, implementarea acordului UE–India va fi:
- graduală;
- diferențiată pe sectoare;
- dependentă de capacitatea instituțională și economică.
Eliminarea tarifelor va avea loc în etape, unele produse beneficiind de liberalizare imediată, iar altele de perioade de tranziție de câțiva ani. În plus, anumite sectoare sensibile pot beneficia de protecții temporare sau mecanisme de ajustare.
4. Impactul asupra IMM-urilor
4.1. Dimensiunea oportunității economice
Impactul acordului UE–India asupra IMM-urilor trebuie analizat în primul rând prin prisma dimensiunii pieței și a dinamicii relației comerciale existente. India reprezintă una dintre cele mai mari și mai rapide piețe în creștere la nivel global, iar relația comercială cu Uniunea Europeană este deja semnificativă. Comerțul bilateral cu bunuri a atins aproximativ 120 miliarde euro în 2024, iar exporturile europene către India s-au apropiat de 50 miliarde euro anual, înregistrând o creștere substanțială în ultimul deceniu.
Această realitate economică indică faptul că acordul nu deschide o piață necunoscută, ci intervine asupra unei relații comerciale deja funcționale, dar insuficient valorificate de IMM-uri. Spre deosebire de companiile mari, care sunt deja prezente pe piața indiană, IMM-urile participă într-o măsură mai redusă, în principal din cauza costurilor ridicate de intrare și a complexității reglementărilor.
Prin urmare, dimensiunea oportunității nu derivă doar din creșterea potențială a schimburilor comerciale, ci din faptul că acordul reduce o parte dintre barierele care până acum au limitat accesul IMM-urilor la această piață. Estimările conform cărora exporturile UE către India ar putea crește semnificativ, chiar până la dublare în anumite scenarii, trebuie interpretate în acest context: nu ca un rezultat automat, ci ca un potențial care poate fi valorificat doar de firmele pregătite să se internaționalizeze.
4.2. Reducerea costurilor comerciale
Unul dintre cele mai importante efecte ale acordului este reducerea substanțială a costurilor comerciale, în special prin eliminarea tarifelor vamale. India este cunoscută pentru nivelul relativ ridicat al tarifelor, care în anumite sectoare pot ajunge la valori foarte ridicate, uneori chiar de peste 100%. În acest context, liberalizarea a peste 90% din schimburile comerciale reprezintă o schimbare structurală a condițiilor de acces pe piață.
Pentru IMM-uri, această reducere a tarifelor are un impact disproporționat de mare comparativ cu companiile mari. În timp ce marile corporații pot absorbi temporar costuri mai ridicate sau pot negocia condiții avantajoase, IMM-urile sunt mult mai sensibile la variațiile de cost. Eliminarea tarifelor reduce pragul minim de rentabilitate pentru export și face posibilă intrarea pe piață pentru firme care anterior nu aveau capacitatea financiară de a susține aceste costuri.
Pe lângă tarife, acordul contribuie și la reducerea costurilor indirecte, prin simplificarea procedurilor vamale și creșterea transparenței. Aceste elemente sunt esențiale pentru IMM-uri, pentru care costurile administrative și incertitudinea pot reprezenta obstacole chiar mai mari decât taxele vamale în sine.
4.3. Impactul asupra serviciilor și digitalizării
Unul dintre cele mai dinamice segmente ale relației UE–India este cel al serviciilor, iar această tendință este deosebit de relevantă pentru IMM-uri. Creșterea comerțului cu servicii de la aproximativ 30 miliarde euro în 2020 la aproape 60 miliarde euro în 2023 reflectă o schimbare structurală în modul în care cele două economii interacționează.
Pentru IMM-uri, această evoluție este favorabilă, deoarece exportul de servicii implică, în general, costuri mai reduse de intrare pe piață decât exportul de bunuri. Acordul contribuie la consolidarea acestui trend prin facilitarea accesului pe piață pentru servicii și prin reducerea barierelor în comerțul digital.
În mod concret, IMM-urile din domenii precum IT, consultanță, servicii profesionale sau industrii creative pot beneficia de pe urma unui acces mai facil la piața indiană, fără a fi necesară o prezență fizică extinsă. Digitalizarea devine astfel un instrument esențial de internaționalizare, permițând firmelor mici să concureze pe piețe globale fără investiții majore în infrastructură.
4.4. Integrarea în lanțurile globale de valoare
Acordul UE–India are potențialul de a facilita integrarea IMM-urilor în lanțurile globale de valoare, prin reducerea barierelor comerciale și creșterea predictibilității mediului economic. Într-un context global în care producția este din ce în ce mai fragmentată, accesul la lanțuri internaționale de aprovizionare devine un factor esențial de competitivitate.
Pentru IMM-uri, această integrare poate avea mai multe forme. Unele firme pot deveni furnizori pentru companii mai mari implicate în comerțul bilateral, în timp ce altele pot accesa direct piața indiană prin parteneriate sau distribuție locală. În ambele cazuri, acordul reduce riscurile asociate comerțului internațional și facilitează stabilirea unor relații comerciale pe termen lung.
Complementaritatea economică dintre UE și India, în care Europa exportă în principal produse industriale și servicii, iar India oferă resurse și o piață de consum în expansiune, creează condiții favorabile pentru această integrare. Totuși, succesul depinde de capacitatea IMM-urilor de a respecta standardele și cerințele partenerilor internaționali.
4.5. Limitări structurale
În ciuda beneficiilor evidente, impactul acordului asupra IMM-urilor este limitat de o serie de factori structurali care nu pot fi eliminați printr-un acord comercial.
În primul rând, complexitatea pieței indiene reprezintă o provocare majoră. Reglementările pot varia semnificativ între statele federale, iar procedurile administrative pot fi dificile de navigat pentru firmele fără experiență internațională.
În al doilea rând, distanța geografică implică costuri logistice ridicate și timpi de transport mai mari, ceea ce poate afecta competitivitatea anumitor produse, în special a celor cu valoare adăugată redusă.
De asemenea, necesitatea identificării unor parteneri locali și adaptarea la specificul cultural și comercial al pieței indiene reprezintă bariere suplimentare. Pentru IMM-uri, aceste elemente pot genera costuri și riscuri care nu sunt întotdeauna evidente în analiza inițială.
Nu în ultimul rând, creșterea accesului pe piață este reciprocă. Firmele indiene vor beneficia, la rândul lor, de un acces mai facil pe piața europeană, ceea ce poate intensifica concurența în anumite sectoare.
4.6. Evaluare generală a impactului
În ansamblu, impactul acordului UE–India asupra IMM-urilor poate fi caracterizat ca fiind semnificativ, dar condiționat. Datele economice disponibile indică un potențial real de creștere a comerțului și de extindere a oportunităților pentru firmele europene, susținut de dimensiunea pieței și de nivelul ridicat de liberalizare.
Totuși, beneficiile nu sunt distribuite uniform și nu se materializează automat. IMM-urile care dispun de capacitatea de a se adapta, de a investi în internaționalizare și de a gestiona riscurile vor fi cele care vor valorifica efectiv oportunitățile create de acord.
În acest sens, acordul funcționează mai degrabă ca un catalizator decât ca un motor independent al creșterii. El creează condițiile necesare pentru dezvoltare, dar nu substituie factorii interni care determină succesul economic al unei firme. În lipsa acestor factori, acordul rămâne, în mod inevitabil, mai mult un potențial decât o realitate economică.
5. Recomandări
5.1. Recomandări pentru politici publice
Pentru valorificarea acordului, este necesară dezvoltarea unor instrumente dedicate IMM-urilor, care să transforme prevederile juridice în oportunități concrete.
În primul rând, este esențială crearea unor mecanisme eficiente de informare și sprijin, adaptate pe sectoare economice. Complexitatea pieței indiene impune o abordare structurată și orientată către nevoile reale ale IMM-urilor.
În al doilea rând, sprijinul public trebuie orientat către internaționalizare, inclusiv prin finanțarea proceselor de certificare, conformitate și adaptare la piață.
5.2. Recomandări pentru IMM-uri
IMM-urile trebuie să trateze acordul ca pe o oportunitate strategică, nu ca pe un avantaj automat.
Este necesară:
- evaluarea capacității interne;
- dezvoltarea unei strategii de acces pe piață;
- investiția în digitalizare;
- identificarea partenerilor locali.
Firmele care nu au capacitatea de a susține o prezență stabilă pe piața indiană vor avea dificultăți în valorificarea acordului.
5.3. Concluzie generală
Acordul UE–India reprezintă un instrument economic major, cu potențial semnificativ de creștere a comerțului și investițiilor.
Cu toate acestea, impactul său real asupra IMM-urilor va depinde de capacitatea acestora de a se adapta și de a valorifica oportunitățile create. În esență, acordul nu creează succes economic, ci reduce obstacolele.